Wenn aus Unternehmensvermögen Familienvermögen wird
Jörg Hueber: Bei PETER MAY beschäftigen wir uns mit der Frage, wie große Gesellschafterfamilien ein stabiles und bewusst gestaltetes Verhältnis untereinander und zu ihrem Familienunternehmen entwickeln. Dazu gehören Rollen als Gesellschafter, die Mitwirkung im Unternehmen oder in Aufsichtsgremien und die Weitergabe von Verantwortung an die nächste Generation. Seit etwa zehn bis fünfzehn Jahren beobachten wir zugleich, dass große Familienvermögen breiter aufgestellt werden. Das operative Unternehmen bleibt häufig der identitätsstiftende Kern, wird aber zunehmend als Teil einer Gesamtvermögensstrategie verstanden. Karoline, bevor wir tiefer einsteigen: Welche Rolle hast Du bei BlackRock, und wie verändert diese von mir erst einmal kurz angedeutete Entwicklung die Anforderungen an die Zusammenarbeit mit Family Offices?
Karoline Greim-Kuczewski: Zunächst kurz zu meiner Rolle: Ich leite bei BlackRock den Bereich Family Offices für Deutschland, Österreich und Osteuropa. In dieser Funktion begleite ich Single Family Offices mit einem breiten Spektrum an Anlage- und Risikolösungen, von liquiden Strategien bis hin zu Private-Market-Investments.
Meine Aufgabe ist dabei vor allem, die individuellen Ziele einer Familie in eine belastbare Investmentarchitektur zu übersetzen und hierfür, je nach Fragestellung, die relevanten Investment-, Portfolio- und Risikospezialisten von BlackRock zusammenzubringen. Wir arbeiten eng mit den Prinzipalfamilien, ihren Family Offices und den bestehenden Beratern zusammen. Es geht nicht darum, eine Standardlösung vorzugeben, sondern die globale Investmentplattform für die konkrete Situation der Familie zu kuratieren.
Die von Dir beschriebene Entwicklung verändert deshalb den Ausgangspunkt unseres Dialogs. Wir beginnen nicht mit einem Produkt, sondern mit der Rolle, die das Vermögen für die Familie erfüllen soll. Welche Verpflichtungen und Ausschüttungen müssen finanziert werden? Wie viel Liquidität ist erforderlich? Welche Risiken bestehen bereits durch das operative Unternehmen, Immobilien oder Direktbeteiligungen? Unser Anspruch ist, das investierbare Portfolio im Kontext der gesamten Familienbilanz zu betrachten.
Vor der Asset Allocation steht die Verständigung
Jörg Hueber: Am Anfang steht die Verständigung über Zweck, Organisation und Verantwortung. Eine Familie muss entscheiden, was gemeinsam und was individuell organisiert werden soll. Ebenso wichtig ist die Frage, wer Anlageentscheidungen trifft, welche Entscheidungen delegiert werden und welche Informations- und Kontrollrechte gelten. Daraus ergibt sich das passende Organisationsmodell. Manche Familien bauen ein eigenes Single Family Office auf, andere nutzen einen Vermögensverwalter oder ein Multi Family Office. Häufig ist ein hybrider Ansatz sinnvoll. PETER MAY strukturiert mit einer Eigentümerfamilie diese vorgelagerten Fragen und verbindet sie mit der Eigentümerstrategie. Ziel ist eine Ordnung, die fachlich tragfähig ist und von der Familie tatsächlich getragen wird.
Wenn wir auf unsere Ausgangsfrage zurückkommen: Wann sollte ein Investmentpartner wie Euer Haus in diesen Prozess eingebunden werden, insbesondere wenn ein Unternehmensverkauf absehbar ist?
Karoline Greim-Kuczewski: Idealerweise vor dem Closing bzw. dem Liquiditätsereignis. Dann besteht noch ausreichend Handlungsspielraum, um unterschiedliche Szenarien vorzubereiten. In dieser Phase geht es zunächst nicht um eine finale Zielallokation, sondern um die finanziellen Leitplanken: erwartete Zahlungen, Steuern, Ausschüttungen, Reinvestitionen, mögliche neue unternehmerische Vorhaben und die Liquidität, die jederzeit verfügbar bleiben soll. Auf dieser Basis lassen sich eine Liquiditätsreserve, ein schrittweiser Implementierungsplan und eine strategische Asset Allocation entwickeln. Bei BlackRock unterstützen wir entlang verschiedener Entwicklungsphasen: von Liquiditätsplanung und strategischer Asset Allocation bis zu Governance, Risikoanalyse und maßgeschneiderten Lösungen.
Ein Liquiditätsereignis als Übergang, nicht als Endpunkt
Jörg Hueber: Mit einer Veränderung des Gesellschafterkreises an einem Familienunternehmen durch Teil- oder vollständigem Anteilsverkauf verändert sich häufig auch der gemeinsame Orientierungsrahmen. Bisher waren Rollen, Entscheidungen und Zugehörigkeit stark auf das Unternehmen ausgerichtet. Nach einem Verkauf muss neu beantwortet werden, was die Familie künftig verbindet und welche Verantwortung aus dem liquiden Vermögen entsteht. Wir bei PETER MAY unterstützen Familien dabei, diese neue Eigentümerrealität zu gestalten. Dazu gehören ein gemeinsames Verständnis des Vermögenszwecks, belastbare Entscheidungsstrukturen und die Frage, welche unternehmerischen Freiräume einzelne Familienmitglieder oder die nächste Generation erhalten sollen. Erst wenn diese Fragen ausreichend geklärt sind, kann eine Vermögensarchitektur dauerhaft wirksam werden. Wie würdest du diese Vermögensarchitektur nach einem Liquiditätsereignis ganz konkret aufgebauen?
Karoline Greim-Kuczewski: Lass mich dir ein vereinfachtes, anonymisiertes Beispiel geben, dass den Prozess greifbar macht: Zunächst wird die Handlungsfähigkeit gesichert. Ein Teil des Kapitals bleibt für absehbare Zahlungen, Ausschüttungen und neue Vorhaben liquide. Parallel analysieren wir die Gesamtbilanz der Familie, einschließlich verbleibender Beteiligungen, Immobilien, Direktinvestments und sonstiger Vermögenswerte.
Anschließend kann das Kapital nach seinem Zweck segmentiert werden. Häufig lässt sich zwischen einem langfristigen, diversifizierten Portfolio für generationenübergreifende Ziele und einem bewusst begrenzten Opportunitätsportfolio für Direktinvestments, Co-Investments oder Projekte der nächsten Generation unterscheiden.
Danach folgt die gestaffelte Umsetzung über liquide und illiquide Anlagen. Entscheidend ist, dass diese Struktur nicht statisch bleibt. Sie benötigt ein regelmäßiges Monitoring, klare Zuständigkeiten und definierte Regeln für Re-Balancing und neue Kapitalzusagen – dafür ist BlackRock ein starker strategischer Partner. Letztendlich sollte verhindert werden, dass ein solches Modell zwar fachlich überzeugt, aber von der Familie nicht wirklich gelebt wird.
Unternehmerisch investiert bleiben
Jörg Hueber: Viele Unternehmerfamilien wollen nach einem Unternehmens- oder Teilverkauf weiterhin unternehmerisch investiert sein und suchen im Rahmen ihrer Gesamtvermögensallokation nach entsprechenden Ansätzen. Private-Equity-Fonds können ein Baustein sein. Häufig geht das Bestreben jedoch weiter: Familien möchten sich an etablierten Unternehmen direkt beteiligen und dort ihre Erfahrung einbringen, operativ, über Aufsichts- oder Beiratsmandate oder als Senior Advisor über das eigene Netzwerk.
Das kann unmittelbar und allein oder gemeinsam mit anderen Familieninvestoren in einem Investorenpool erfolgen. In unserem Netzwerk betreuen wir mehr als 200 Familienbeteiligungsholdings, Family Offices und Stiftungen, die Beteiligungskapital zur Verfügung stellen und sich dafür zumeist auch personell professionell aufgestellt haben.
Karoline Greim-Kuczewski: Dieses Bestreben beobachten wir ebenfalls. Unternehmerische Beteiligungen können Teil einer ausgewogenen Gesamtvermögensallokation sein. Entscheidend ist, sie bewusst nach ihrem Zweck, ihrem Liquiditätsprofil und ihrem Risikobeitrag einzuordnen und nicht isoliert zu betrachten. Gerade weil Direkt- und Co-Investments konzentrierter und langfristiger gebunden sein können, sollte das unternehmerische Kapital klar dimensioniert und von einem breit diversifizierten Kernportfolio flankiert werden. So bleibt Raum für unternehmerische Ambitionen, ohne dass Liquidität, Diversifikation und die langfristigen Ziele der Familie aus dem Blick geraten.
Gute Governance muss im Alltag funktionieren
Jörg Hueber: Ein funktionierendes Governance-Konzept muss berücksichtigen, wer aus der Familie sich in einer gemeinsamen Vermögensorganisation nicht nur finanziell, sondern auch persönlich und strategisch in einzelne Beteiligungen einbringen möchte. Zunächst braucht es Klarheit darüber, ob eine Beteiligung Teil der gemeinsamen Familienstrategie oder Ausdruck einer individuellen unternehmerischen Initiative ist. Davon hängen Kapitalallokation, Entscheidungsrechte und Berichtspflichten ab. Ebenso wichtig ist eine saubere Trennung zwischen der Rolle als Investor, als Gremienmitglied und gegebenenfalls als operativ Mitwirkender.
Gleichzeitig darf Governance nicht jede denkbare Zukunft vorwegnehmen wollen. Sie soll einen stabilen Rahmen schaffen, innerhalb dessen die Familie handlungsfähig bleibt. Verantwortung sollte schrittweise aufgebaut werden, etwa über Gremienarbeit, Weiterbildung oder klar abgegrenzte Verantwortungsbereiche.
Viele Familien möchten die strategische Hoheit behalten, verfügen aber nicht über alle erforderlichen Investmentressourcen. Wie kann man diese Lücke schließen?
Karoline Greim-Kuczewski: Eine Möglichkeit dafür ist OCIO: Ein Outsourced Chief Investment Officer Modell bedeutet aus unserer Sicht definierte Aufgaben mit institutionellen Fähigkeiten zu ergänzen und nicht, Verantwortung abzugeben. Je nach Bedarf kann das von einer professionellen Umsetzung einer kundenseitig vorgegebenen Allokation bis zu einem maßgeschneiderten diskretionären Multi-Asset-Mandat reichen. Ein Family Office kann beispielsweise die strategischen Ziele und Restriktionen festlegen, während ein externer Investmentpartner die Asset Allocation, Managerauswahl, taktische Steuerung, das laufende Risikomanagement und das Reporting übernimmt. Wir unterscheiden zwischen sowohl vollständigen als auch partiell ausgelagerten Investmentlösungen. Der Nutzen liegt in der Verbindung von Portfolioarchitektur, Umsetzung und Kontrolle. Die Familie behält die strategische Hoheit, und erteilt klar definierte Verantwortlichkeiten und eine konsistente Sicht auf das Portfolio.
Dabei ist es für die Familie wichtig zu erkennen, welche Fähigkeiten sie selbst aufbauen und welche sie gezielt über Partner ergänzen möchte.
Die richtige Architektur ist selten vollständig intern oder extern organisiert
Jörg Hueber: Die Antwort beginnt mit dem gewünschten Steuerungsanspruch der Familie. Möchte sie selbst als aktive Eigentümerin des liquiden Vermögens auftreten, benötigt sie andere interne Kompetenzen als eine Familie, die vor allem strategische Leitplanken setzen und deren Umsetzung überwachen möchte. Entscheidend ist eine ehrliche Bestandsaufnahme: Welche Aufgaben sind für die Identität und Kontrolle der Familie zentral? Wo bestehen bereits belastbare Kompetenzen? Welche Fähigkeiten werden nur punktuell benötigt? Und welche Komplexität kann die Organisation dauerhaft tragen? Interne Fähigkeiten und externe Partner sollten konsequent aus der Eigentümerstrategie abgeleitet werden.
Worin liegt der besondere Beitrag eines globalen Hauses wie BlackRock, ohne dass Größe zum Selbstzweck wird?
Karoline Greim-Kuczewski: Größe ist für uns eine Infrastruktur, die erheblich Vorteile für unsere Kunden bringen kann. Sie ermöglicht den Zugang zu Investmentexpertise über öffentliche und private Märkte, zu Kapitalmarkt- und Liquiditätskompetenz, zu Portfolioanalysen und zu Technologie für Risiko und Reporting. Für jede einzelne Familie entsteht daraus aber erst dann ein Mehrwert, wenn diese Reichweite und Größe konsequent auf ihre Ziele kuratiert wird. Deshalb arbeite ich mit meinem Team individuell mit jedem Family Office zusammen und bringe je nach Bedarf relevante Spezialisten hinzu. Die Lösung kann eine einzelne Portfolioanalyse, eine gezielte Strategie oder ein umfassendes Mandat sein. Unser Beitrag liegt dort, wo unsere Plattform und unsere Kompetenzen ein konkretes Problem lösen.
Zusammenarbeit braucht klare Rollen
Jörg Hueber: Je mehr Partner beteiligt sind, desto wichtiger wird eine eindeutige Rollenarchitektur. Die Familie sollte wissen, wer strategisch berät, wer investiert, wer kontrolliert und wer konsolidiert berichtet. Unklare Zuständigkeiten führen sonst entweder zu Doppelarbeit oder zu Lücken. Eine professionelle Governance trennt deshalb Eigentümerentscheidungen, Beratung, Umsetzung und Kontrolle, ohne diese Bereiche voneinander zu isolieren. Die entscheidende Frage lautet nicht, welcher Partner möglichst viel abdeckt, sondern wie die Gesamtstruktur als System funktioniert. Welche Themen verändern derzeit besonders stark, wie Family Offices ihre Portfolios und Partnerschaften gestalten?
Karoline Greim-Kuczewski: Die BlackRock Global Family Office Survey 2025 basiert auf Gesprächen mit 175 Single Family Offices weltweit, die zusammen mehr als 300 Milliarden US-Dollar an Vermögen betreuen. Die zentralen Themen für SFOs waren dabei: geopolitische Unsicherheit, die Suche nach Portfolio-Resilienz, Infrastruktur und Private Credit, alternative Anlagen, der Einsatz von Technologie sowie der Wunsch nach engeren strategischen Partnerschaften. Für die Praxis ist besonders relevant, dass Diversifikation heute breiter verstanden werden muss. Es geht nicht nur um Anlageklassen, sondern auch um Renditetreiber, Regionen, Währungen, Zeithorizonte und Liquiditätsprofile. Kapitalabrufe, Ausschüttungen und Opportunitätsreserven müssen gemeinsam geplant werden. Viele Family Offices möchten ihre Teams gezielt ergänzen, insbesondere bei privaten Märkten, Managerselektion, Risikoanalyse und Portfolioimplementierung. Als Frage folgt: Was macht eine Familie auf der Governance-Seite bereit für eine solche strategische Partnerschaft?
Generationenfähigkeit ist die gemeinsame Zielgröße
Jörg Hueber: Eine Familie ist dann bereit, wenn sie die wesentlichen Entscheidungen nicht an den Partner delegiert, sondern selbst beantworten kann: Wofür steht das Vermögen? Welche Ziele haben Priorität? Welche Risiken sind akzeptabel? Wer darf Mandate vergeben oder verändern? Und wie werden Ergebnisse bewertet? Generationenfähigkeit entsteht, wenn Verantwortung nicht nur rechtlich übertragen, sondern inhaltlich vorbereitet wird. Die nächste Generation braucht Zugang zu Informationen, Lernmöglichkeiten und schrittweise Verantwortung. Zugleich muss die Struktur auch dann funktionieren, wenn einzelne Personen ihre Rolle verändern. Was wäre vor diesem Hintergrund Dein wichtigster Ratschlag an eine Familie, die vor einem Liquiditätsereignis steht?
Karoline Greim-Kuczewski: Nicht mit der Produktauswahl beginnen. Zuerst sollten Zweck, Governance und Liquiditätsbedarf geklärt werden. Dann lässt sich eine robuste Vermögensarchitektur entwickeln und anschließend diszipliniert umsetzen. Je früher diese Fragen adressiert werden, desto größer ist der Handlungsspielraum. Ein Liquiditätsereignis ist nicht das Ende einer unternehmerischen Geschichte. Es ist der Beginn einer neuen Form von Verantwortung für das Familienvermögen.
Jörg Hueber: Ein gelungenes Liquiditätsereignis verwandelt unternehmerischen Erfolg nicht einfach in ein Portfolio. Es übersetzt ihn in eine neue gemeinsame Aufgabe. Wenn die Familie früh über Eigentum, Rollen und Vermögenszweck spricht und diese Klarheit mit einer professionellen Investmentarchitektur verbindet, kann aus einem einmaligen Ereignis ein tragfähiges Fundament für kommende Generationen werden.
Über die Gesprächspartner
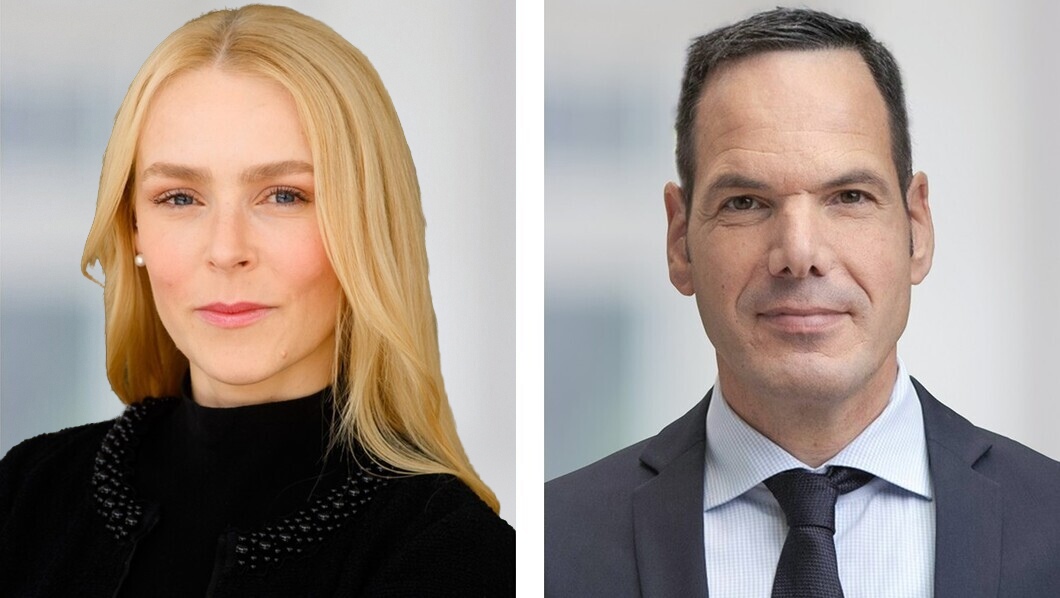
Karoline Greim-Kuczewski (née Pointner) verantwortet bei BlackRock das Family-Office-Geschäft in Deutschland, Österreich sowie Zentral- und Osteuropa (CEE). In dieser Funktion ist sie für die strategische Weiterentwicklung und den Ausbau des Geschäfts sowie die Betreuung führender Unternehmerfamilien und Single Family Offices verantwortlich. Ihr Fokus liegt auf dem Aufbau langfristiger Partnerschaften und der Entwicklung individueller Investmentlösungen über traditionelle und alternative Anlageklassen hinweg.
Vor ihrer Tätigkeit bei BlackRock war sie bei Berenberg in Hamburg sowie bei internationalen Großbanken wie Citi und BNP Paribas tätig. Sie verfügt über langjährige Erfahrung im internationalen Finanz- und Investmentgeschäft. Karoline.GreimKuczewski@blackrock.com
Jörg Hueber beschäftigt sich mit Themenstellungen der Übertragung von Anteilen an Familienunternehmen innerhalb der Familie, zu Abfindungsregelungen für Gesellschafter, zu Fragestellungen der Öffnung des Gesellschafterkreises und mit Beratungsleistungen des Kaufs und Verkaufs von Unternehmensbeteiligungen für Familienunternehmen, Inhaberfamilien und Family Offices. Jörg Hueber leitet die Family Equity Praxis in der PETER MAY Gruppe mit Zugang zu mehr als 200 Family Offices, familiengeprägten Beteiligungsholdings und Stiftungen als Kapitalpartner für Familienunternehmen. Vor seiner Tätigkeit in der PETER MAY-Gruppe ist Jörg Hueber mehr als 20 Jahre in international führenden Wirtschaftsprüfungsgesellschaften (EY, KPMG) und Investmentbanken (UniCredit, Berenberg) tätig gewesen und hat den M&A-Bereich eines börsennotierten Unternehmens (HHLA) verantwortet. j.hueber@petermay-fos.com