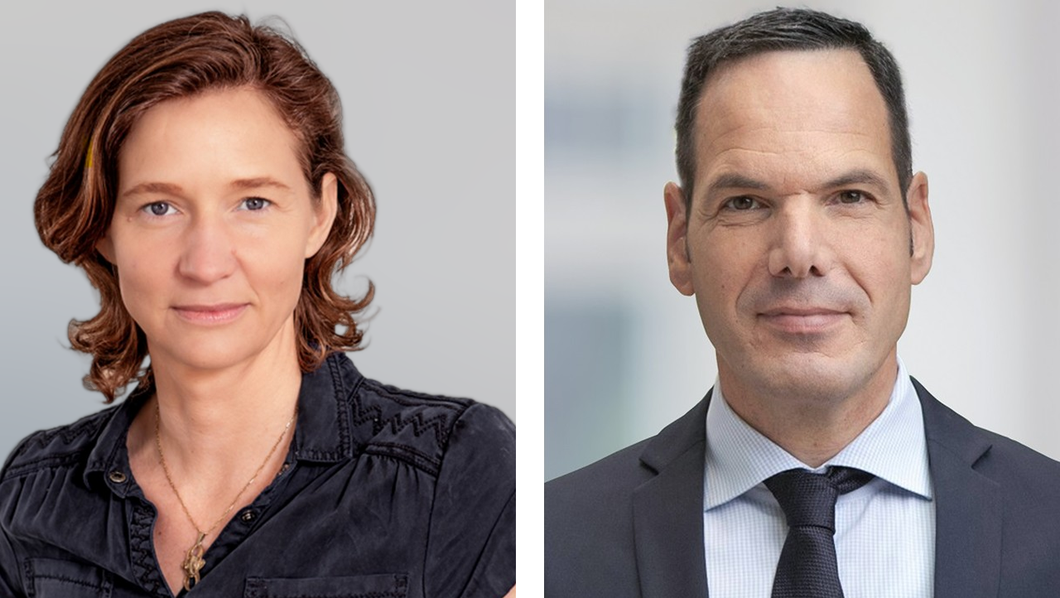
Eine wachsende Zahl von Familienunternehmern engagiert sich als Business Angel, stellt neben dem reinen Kapitalbeitrag auch unternehmerische Erfahrung zur Verfügung und findet im Idealfall auch Impulse für das eigene Kernfamilienunternehmen. Doch der Markt ist intransparent, die Auswahl vielversprechender Startups aufwendig, und ihre Begleitung kostet mehr Ressourcen, als viele aufbringen können. Dies führt oftmals dazu, dass vielversprechende Partnerschaften in der Umsetzung überschätzt werden und scheitern, verbunden mit persönlichen Enttäuschungen und Vermögensverlusten. Mehr Professionalität und Transparenz tun Not. Darüber haben sich Tina Dreimann, Gründerin und Geschäftsführerin von better ventures, Europas führendem Zusammenschluss unternehmerischer Direktinvestoren, und Jörg Hueber, Partner PETER MAY, ausgetauscht.
Jörg Hueber: Liebe Tina, Ihr habt mit better ventures eine einzigartige Plattform aus Familienunternehmen und jungen Gründern geschaffen, in der sich Unternehmerfamilien als Angel-Investoren an anspruchsvollen Frühphasen-Technologieunternehmen beteiligen können. Warum investieren Unternehmerfamilien in Ventures bzw. betätigen sich als Business Angel?
Tina Dreimann: Familienunternehmerinnen und -unternehmer investieren nicht primär aus kurzfristigem Renditehunger in Startups, sondern aus einer unternehmerischen Haltung heraus. Sie vereinen zwei Eigenschaften, die klassischen Finanzinvestoren oft fehlen: operative Erfahrung und generationenübergreifende Geduld. In unserer täglichen Arbeit mit inzwischen mehr als 120 unternehmerischen Direktinvestoren und Family Offices sehen wir vor allem drei Kernmotive.
Erstens frühzeitigen Zugang zu Transformationswissen: Startups sind der empfindlichste Seismograph für neue Technologien, Materialien oder Kundenbedürfnisse. Aktives Investieren liefert Unternehmerfamilien Einblicke in Markttrends, lange bevor sie in traditionellen M&A-Prozessen sichtbar werden.
Zweitens unternehmerisches Gestalten statt passiver Geldanlage: Viele Unternehmerinnen und Next-Gen-Mitglieder wollen ihr Kapital nicht nur in anonymen Fonds parken, sondern ihre eigene unternehmerische Erfahrung als Hebel einsetzen. Sie wollen mitgestalten.
Und drittens Verbindung von Rendite und Zukunftsfähigkeit: Viele Unternehmerfamilien interessieren sich für die bewusste Verknüpfung von wirtschaftlichem Ertrag mit der Zukunftsfähigkeit unseres Wirtschaftsstandortes, sei das in Bereichen wie Klimatechnologie, Gesundheit, Energie oder KI.
Jörg Hueber: Ich erweitere die Beschreibung des Familienunternehmers auf die Unternehmerfamilie. Eine Familie setzt sich schon rein begrifflich aus mehr als einer Person zusammen und so bestehen auch die meisten Unternehmerfamilien aus mehreren Familienmitgliedern, zumeist über mehrere Generationen verzweigt. Nicht jedes Familienmitglied ist selbst in einer aktiven Rolle im eigenen Familienunternehmen tätig und so bietet es sich an, sich neben dem Kernfamilienunternehmen unternehmerisch zu betätigen. Oftmals begegnet uns hier die Struktur eines Family Offices oder einer Familienbeteiligungsholding, andererseits auch ein direktes und persönliches Engagement einzelner Familienmitglieder als Investoren.
Tina Dreimann: Diese Differenzierung ist extrem wichtig, und wir erleben diese Vielfalt täglich. Ob jemand operativ das Stammunternehmen führt, als Gesellschafterin im Beirat sitzt, als Next-Gen eigene unternehmerische Pfade sucht oder über ein Family Office die Gesamtallokation steuert: Jedes dieser Profile bringt einzigartige Stärken mit. Aktive Familienunternehmer bringen fundierte Branchenkompetenz, Marktzugang und operative Skalierungserfahrung ein. Gerade die Next-Gen ist sehr oft interessiert an disruptiven Geschäftsmodellen und Impact. Für sie ist Angel Investing eine hervorragende unternehmerische Schule, um Erfahrung und ein starkes Netzwerk aufzubauen. Und Family Offices haben das Know-how, wenn es um Reporting, Struktur und Portfoliodisziplin geht. In jedem Fall entscheidet das Zusammenspiel von Hirn, Herz und Hand über erfolgreiches Angel-Investment: Kapital ist per se austauschbar, die Kombination aus Netzwerk, Sparring und Wertegerüst nicht.
Jörg Hueber: Warum entdecken zunehmend auch große Stiftungen Venture Beteiligungen als Teil ihrer Direktbeteiligungsstrategie. Sogar relevante Stiftungen investieren nicht nur in Wachstumsunternehmen, sondern legen auch eigene Fonds auf. Es ist positiv für den Technologiestandort Deutschland, wenn unterschiedliche Organisationseinheiten, d.h. Mitglieder aus Unternehmerfamilien, Family Offices, Familienholdings, Stiftungen und auch die Familienunternehmen selbst Beteiligungen an Technologieunternehmen eingehen. Letztlich ist ein breites Spektrum an Investoren nötig, da sich ein Frühphaseninvestment idealerweise auf verschiedene Köpfe und Kompetenzprofile verteilt.
Tina Dreimann: Absolut. Wir brauchen die gesamte Bandbreite an privatem Kapital, wenn wir Deutschland und Europa wirklich weiterentwickeln wollen. Dass Stiftungen hier aktiver werden, ist extrem erfreulich, vor allem, weil viele Stiftungen historisch durch starre Anlagerichtlinien fast ausschließlich in festverzinslichen Titeln gebunden wurden. Gerade in Zeiten von Nullzinsen und Inflation hat das aber weder der Vermögenserhaltung noch dem Stiftungszweck wirklich gedient. Durch moderne Reformen im Stiftungsrecht und das Konzept des Mission Investing erkennen Stiftungen nun: Ich kann mein Kapital direkt dort einsetzen, wo die Wirkung entsteht, zum Beispiel indem ich mit Risikokapital Klimatechnologien, Medizintechnik oder Bildungs-Startups finanziere. Als Beirätin des Ministeriums für Wirtschaft und Energie setze ich mich besonders dafür ein. Wir müssen regulatorische Fesseln lösen, damit privates Kapital, Stiftungsvermögen oder auch institutionelle Mittel unkompliziert in Zukunftstechnologien fließen können. Letztendlich übersteigt der gesellschaftliche Hebel des Stiftungsvermögens die gemeinnützigen Projektmittel um ein Vielfaches.
Jörg Hueber: Welche Möglichkeiten gibt es für Angel-Investoren, sich zu professionalisieren und eine hinreichend vorselektierte Auswahl von Beteiligungsmöglichkeiten zu sehen, außerhalb einer Fondsstruktur?
Tina Dreimann: Das ist der zentrale Knackpunkt: Wer als Einzelinvestor oder einzelnes Family Office direkt in Startups investieren will, steht vor einigen Hürden. Um ein bis zwei exzellente Investments pro Jahr zu tätigen, muss man 200 bis 300 Pitch Decks screenen, professionelle Due Diligence durchführen, rechtssichere Vertragswerke aufsetzen und danach auch das laufende Monitoring gewährleisten. Das bindet Kapazitäten und führt im Alleingang oft zu Fehlallokationen oder Frust.
Die Lösung liegt darin, Ressourcen zu bündeln. Denn warum sollte jeder Investor unabhängig von anderen dieselbe aufwendige Arbeit leisten? Startups identifizieren, Gründerteams kennenlernen, Geschäftsmodelle prüfen und Finanzierungsrunden vorbereiten. Genau hier setzt better ventures an: Wir bündeln das Know-how und die Netzwerke unserer Mitglieder und übernehmen einen Großteil dieser Vorarbeit. Dafür prüfen wir monatlich über 250 Startups, führen Due-Diligence-Prüfungen durch und strukturieren die Finanzierungsrunden. So profitieren unsere Investoren von der kollektiven Expertise unseres Netzwerks, sparen wertvolle Zeit und können auf einer fundierten Grundlage entscheiden. Die Entscheidung, ob und in welches Startup sie investieren, bleibt dabei vollständig bei ihnen.
Jörg Hueber: Schauen wir auf die Gründer: Welche Möglichkeiten ergeben sich für Gründer durch einen professionalisierten Zugang zu Familieninvestoren, die mit ihrem auf Langfristigkeit ausgelegten Werteverständnis Verlässlichkeit in eine Partnerschaft einbringen, die institutionellen Investoren wie Fonds in einer unmittelbaren Form so nicht möglich sind?
Tina Dreimann: Für Gründerteams ist die Partnerschaft mit Familienunternehmerinnen und -unternehmern ein starker Wettbewerbsvorteil. Denn klassische VC-Fonds stehen meist unter einem permanenten Fünf- bis Sieben-Jahres-Exit-Druck. Das zwingt Startups manchmal zu verfrühten oder ungesunden Wachstumsentscheidungen. Eine Unternehmerfamilie hat dagegen meist einen deutlich längeren Horizont, versteht Zyklen, weiß, wie wichtig Krisenfestigkeit ist und kennt den Wert solider Kundenbeziehungen. Und nicht zu vergessen: der unbezahlbare Marktzugang. Wenn eine Familienunternehmerin mit ihrem Namen hinter einem B2B-Startup steht, öffnet das Türen zu Pilotkunden im deutschen Mittelstand, die für ein junges Startup sonst lange verschlossen bleiben würden. Diese Kombination verschafft Gründerinnen und Gründern enorme Stabilität.
Jörg Hueber: Welche Erwartungen haben Gründer, neben einem Kapitalbetrag, an Familieninvestoren und welche grundlegenden Erfahrungen haben die Gründer nach Deiner Beobachtung dabei gemacht?
Tina Dreimann: Das Bild ist in der Praxis tatsächlich heterogen. Gründerinnen und Gründer suchen vor allem Sparring auf Augenhöhe und Entscheidungsgeschwindigkeit. Sie schätzen es ungemein, wenn ein Angel-Investor innerhalb von 48 Stunden bei einer konkreten Herausforderung zum Hörer greift und konkrete Lösungen bietet, sei es jetzt beim Lieferkettenaufbau oder der Vertriebsstrategie. Schwierig wird es dort, wo traditionelle Kontrollmechanismen aus dem Konzern- oder Mittelstandsumfeld eins zu eins auf ein Seed-Start-up übertragen werden sollen. Wenn ein Investor für ein 50.000-Euro-Ticket umfangreiche Veto-Rechte oder Mitsprache im operativen Tagesgeschäft einfordert, wird das die Agilität des Gründerteams tendenziell hemmen. Erfolgreiche Familieninvestoren verstehen, dass ihre Rolle die von Impulsgebern und Unterstützern ist und die operative Führung immer voll bei den Gründern bleibt.
Jörg Hueber: Wir haben in der Bereitschaft zur Kapitalbereitstellung für Frühphasenunternehmen immer wieder Mehrjahreszyklen gesehen, begonnen mit einer initialen Begeisterung für Technologietrends, durchaus in der Folge auch das Phänomen des ‚Herdentriebes, um dabei zu sein‘ bis hin zur Phase der Ernüchterung, weil Wachstumsziele nicht erreicht werden oder eine Technologie oder Geschäftsmodell sich nicht durchsetzen. Bei den Investoren stehen entsprechende Investments dennoch noch für einen Zeitraum auf Basis der letzten Kapitalrunde als Maßgabe des ‚letzten Marktwerttests‘ in den Büchern, obwohl Bewertungen der letzten Kapitalrunde der Realität nicht immer standhalten. Auch führen emotionale Gründe, den Gründer nicht ‚im Stich zu lassen‘, dazu, dass eine Ausselektion nicht gänzlich lebensfähiger Einzelgeschäftsmodelle verzögert wird oder gar ausbleibt und Kapitalressourcen fehlallokiert sind. Die mangelnde Selektionsgeschwindigkeit durch Intransparenz einer fairen Bewertung erhöht nach meiner Beobachtung die Volatilität von Bewertungen und Stimmungen und schadet damit eher der Community. Wie blickst Du auf diese Beobachtungen?
Tina Dreimann: Klar ist: Frühphasen-Investments sind eine statistische Anlageklasse mit hoher Volatilität. Wer hier emotional oder trendgetrieben agiert, wird Geld verbrennen. Wir raten Investorinnen und Investoren daher immer zu drei klaren Prinzipien:
Erstens: Diversifikation. Man sollte niemals nur zwei oder drei Startup-Investments tätigen. Statistisch gesehen benötigt ein Angel-Portfolio mindestens 20 breit gestreute Beteiligungen, um Ausfälle einzelner Firmen abzufedern und die typischen Portfolio-Gewinner verlässlich mitzunehmen.
Zweitens: Transparentes Monitoring. Es braucht eine schonungslose Ehrlichkeit bei Zwischenbewertungen und KPIs. Eine Buchbewertung aus dem Jahr 2021 hilft niemandem. Relevante Kennzahlen sind zum Beispiel die Runway, die Unit Economics oder echtes organisches Kundenwachstum.
Drittens: Professionelle Distanz. Empathie für Gründerteams ist essenziell, aber die künstliche Beatmung nicht tragfähiger Geschäftsmodelle schadet auf Dauer beiden Seiten. Ein professioneller Business Angel erkennt rechtzeitig, wann ein Pivot notwendig ist oder ein Unternehmen geordnet abgewickelt werden sollte, um nicht unnötig weiteres Kapital, Zeit und Energie in ein Geschäftsmodell ohne tragfähige Perspektive zu investieren.
Jörg Hueber: Gerne möchte ich noch auf die Thematik der Folgefinanzierung eingehen. Eine wachsende Anzahl von Kapitalsammelstellen hat sich für die Asset-Klasse der (a) Frühphasenfinanzierung geöffnet. Demgegenüber sind aber Möglichkeiten einer (b) Folgefinanzierung noch eher begrenzt, da hier zumeist höhere Investmentbeträge nötig sind, die über die Investitionsbereitschaft vieler Investoren in Deutschland hinausgehen.
Kapitalstarke Wachstumsunternehmen bis hin zu Unternehmen im ‚Einhorn-Status‘ werden dann vorwiegend durch angelsächsische Investoren finanziert, Strukturen werden ‚amerikanischer‘ und nicht selten folgt eine Verlegung des Unternehmens und damit technologische Wertschöpfung eben auch wegen der Größe und Flexibilität des Kapitalmarktes in die USA. Beobachtest Du diese Entwicklung und warum gelingt es immer noch zu selten, größere Beteiligungsbeiträge deutscher Investoren zu ermöglichen? Und inwieweit stellen Family Offices oder auch Familienunternehmen die nächsten Stufen einer Kapitalrunde nach einem Angel Investment dar? Aktuell sehen wir in Deutschland vielleicht 15 bis 20 größere Family Offices namhafter deutscher Familienunternehmen, die auch bereit sind, zwei- oder dreistellige Mio-Euro-Beträge in ein einzelnes Investment zu tätigen, etwa in den Bereichen Defense, Fusionsreaktoren oder Quantencomputing.
Tina Dreimann: Das ist die strategische Sollbruchstelle des Innovationsstandorts Europa. In der Seed-Phase sind wir in Deutschland exzellent aufgestellt, aber sobald ein Technologieunternehmen in die Wachstumsphase eintritt, fehlt es an europäischem Skalierungskapital. US-Fonds steigen ein, verlegen das IP und die Wertschöpfung ins Silicon Valley und Europa zahlt am Ende Lizenzgebühren für Technologien, die an unseren Universitäten erfunden wurden.
Dabei haben wir gerade in Deutschland kein Geldproblem, sondern ein Allokationsproblem. Hier liegt die historische Chance für große Family Offices. Wenn sich ein Family Office bereits in der Frühphase über Angel-Tickets an Startups beteiligt, baut es frühzeitig einen Informationsvorsprung und tiefes Vertrauen in Technologie und Team auf. In späteren Runden kann dasselbe Family Office dann mit substanziellen Investitionen nachziehen. Wir sehen diese Entwicklung bei Leuchttürmen in einigen Bereichen bereits. Wenn wir es schaffen, dass nicht nur 15 bis 20, sondern Hunderte deutscher Family Offices diesen Weg gehen, behalten wir die Schlüsseltechnologien und die industrielle Wertschöpfung der nächsten 50 Jahre auch in Europa.
Jörg Hueber: Zum Abschluss unseres Gespräches möchte ich noch auf Familienunternehmen selbst als Investor eingehen. Corporate Venture Aktivitäten hatten vor etwa 5 bis 10 Jahren höheren Zuspruch, zumeist begonnen in Gründerfondsstrukturen mit öffentlicher Förderung, dann selektiv in Einzelinvestments etwa in Softwareplattformen oder Robotik-Modellen. Nach unserer Beobachtung hat sich diese Entwicklung deutlich abgeschwächt, was viele Gründe hat, von enttäuschenden Geschäftszahlen bis hin zu großen Komplikationen mit der Frage, wie viel Integration eines StartUps in die Konzernstrukturen gut ist oder nicht gut ist. Häufig resignieren Gründer und scheiden aus oder die Einbettung in operative Prozesse der Großunternehmen erfolgt nicht hinreichend. Warum also sollten auch Familienunternehmen Investoren in Venture Capital sein? Reichen nicht Kooperationen oder strategische Partnerschaften?
Tina Dreimann: Reines Corporate Venture Capital ist in der Vergangenheit oft an einem grundlegenden Kulturkonflikt gescheitert: Ein etabliertes Unternehmen neigt dazu, das Startup zu vereinnahmen, absichern oder in bestehende Hierarchien pressen zu wollen, und das erstickt genau die Agilität und Innovationskraft, die das Startup überhaupt erst wertvoll gemacht hat. Gleichzeitig greifen reine Lieferanten- oder Kundenkooperationen oft zu kurz, weil ohne Kapitalbeteiligung das gegenseitige Commitment fehlt.
Der Königsweg, den wir heute bei führenden Unternehmerfamilien sehen, ist die saubere Trennung von Beteiligung und operativer Kooperation. Die Familie investiert über ihr Family Office, ihre Holding oder als Business Angel in das Startup. Dabei bleibt das Startup vollkommen unabhängig und für weitere Runden investierbar. Gleichzeitig schließen das Kernfamilienunternehmen und das Startup eine kommerzielle Partnerschaft auf Augenhöhe ab. So profitiert das Familienunternehmen doppelt: von schneller technologischer Innovation im Kerngeschäft und der Wertsteigerung der Beteiligung. Familienunternehmen sollten bei Investitionen entlang des Kerngeschäfts sicherstellen, dass das Start-up mindestens eine wettbewerbsfähige Wertsteigerung erreichen kann. Dies nimmt den Druck aus der Zusammenarbeit, da selbst ohne eine erfolgreiche Kooperation die finanzielle Upside dem Familienunternehmen Spielraum bietet.
Jörg Hueber: Liebe Tina, herzlichen Dank für unser Gespräch!
Mehr über better ventures better ventures | impact+return
Über die Gesprächspartner
Tina Dreimann ist Gründerin und Geschäftsführerin von better ventures, Europas führendem Zusammenschluss unternehmerischer Direktinvestor:innen. Über 120 Mitglieder – Seriengründer:innen, Familienunternehmer:innen sowie C-Level-Führungskräfte – investieren case-by-case in ambitionierte Teams, die die größten Herausforderungen unserer Zeit lösen. Der Fokus liegt auf skalierbaren Lösungen in Bereichen wie Klima, Gesundheit und KI. Seit 2020 wurden 65+ Startups finanziert; über 100 Millionen Euro stehen für neue Investments bereit. better ventures skaliert damit Operator Capital als attraktive Alternative zu klassischen Fonds mit einem klaren Ziel vor Augen: Unsere Wirtschaft zukunftsfähig zu machen.
Dabei baut Tina Dreimann auf über zwanzig Jahre Skalierungs- und Investment-Erfahrung. Nach ihrer Zeit bei Bain & Company hat sie mehrere Firmen aufgebaut, wurde 2023 vom Bundesverband Deutsche Startups als Investorin des Jahres ausgezeichnet und ist als Beirätin für das Bundesministerium für Wirtschaft und Energie aktiv. Stets mit einer klaren Vision vor Augen: Unsere Wirtschaft zukunftsfähig zu machen.
Jörg Hueber ist geschäftsführender Gesellschafter in der PETER MAY Gruppe, verantwortet den Bereich Family Equity Consulting und befasst sich mit der Organisation und Bereitstellung von Beteiligungskapital durch mehr als 200 Family Offices, Stiftungen und Familienholdings für Familienunternehmen im Rahmen von Kapitalerhöhungen, Anteilsübertragungen sowie zur Bildung von Beteiligungskonsortien. Zuvor ist Jörg Hueber mehr als 20 Jahre in internationalen Wirtschaftsprüfungsgesellschaften und Investmentbanken tätig gewesen und hat den M&A Bereich eines börsennotierten Unternehmens verantwortet. Jörg Hueber ist zudem Beirat in Familienunternehmen und Sparringspartner für vielzählige Mitglieder aus Unternehmerfamilien.