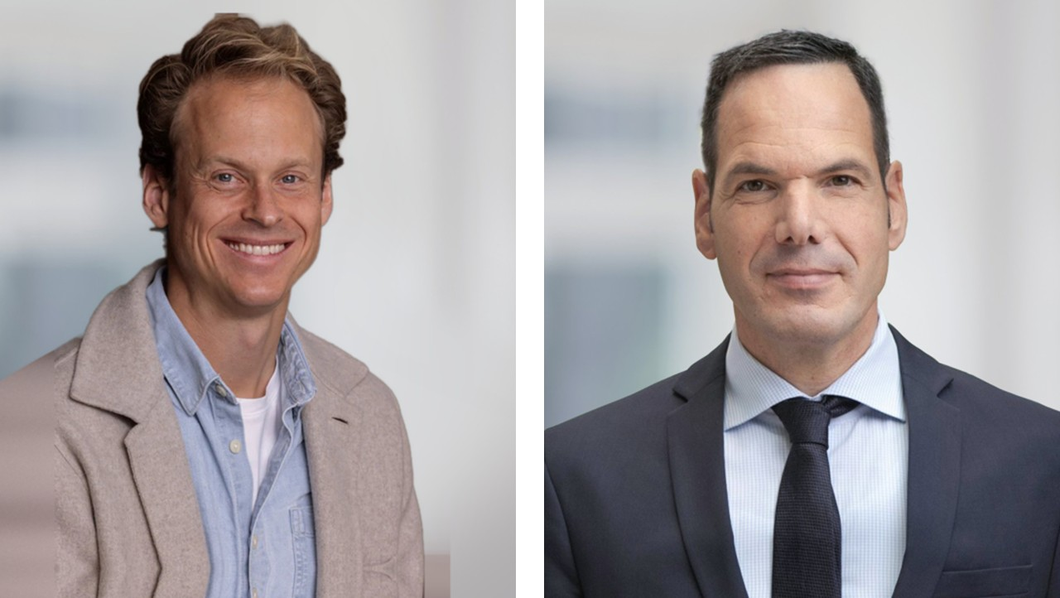
Jörg Hueber im Gespräch mit Sebastian Johnston
Der unternehmerische Bezugspunkt moderner Eigentümerfamilien hat sich in den vergangenen Jahren tiefgreifend gewandelt: Weg von der isolierten Betrachtung des historischen (Kern-)Familienunternehmens hin zur ganzheitlichen, strategischen Steuerung eines breit diversifizierten Familiengesamtvermögens. Ob Public Markets, Direktbeteiligungen, Venture Capital, Private Equity, Technologie-Investments oder strategische Minderheitspartner im Stammgeschäft – mit den neuen Freiheitsgraden und wachsenden Gesellschafterkreisen über Generationen hinweg steigt die Komplexität exponentiell. Warum viele Familien den organisatorischen Aufwand einer professionellen Familienholding unterschätzen, wie sich Stimm- und Entscheidungsfähigkeit auch in großen Gesellschafterstämmen sichern lassen und weshalb die Öffnung für externes Kapital oft der Schlüssel zu echter Resilienz ist, diskutieren Jörg Hueber, Partner PETER MAY, und der Familienunternehmer und Investor Sebastian Johnston im gemeinsamen Gespräch.
Jörg Hueber: Der unternehmerische Bezugspunkt vieler Unternehmerfamilien hat sich insbesondere in den vergangenen 5 bis 10 Jahren vom (Kern-)Familienunternehmen zum Familiengesamtvermögen weiterentwickelt. Neben das Familienunternehmen treten weitere unternehmerische Aktivitäten der Familie, die einerseits das Chancen- und Wagnisprofil verbreitern, aber andererseits auch einzelnen Mitgliedern in über Generationen verzweigten Unternehmerfamilien unterschiedliche thematische Schwerpunktgebiete ermöglichen, um sich unternehmerisch zu verwirklichen.
Für größere Vermögen entstehen dabei Familienholdingskonstruktionen, die neben das Familienunternehmen ein eigenes Family Office stellen, um Strukturen, wie etwa Public Markets, Private Equity Funds oder Direktbeteiligungen aufzubauen sowie ein philanthropisches Engagement zu ermöglichen. Das Spektrum hat sich verbreitert: Sind Aufgaben vormals durch externe Berater, Banken oder Vermögensverwalter umgesetzt worden, übernimmt die Familie Aufgaben selbst oder stellt professionelles Personal dafür ein.
Sebastian Johnston: Diese Beobachtung teile ich uneingeschränkt – mehr noch: Wir erleben, gerade ausgelöst durch Nachfolge bzw. Generationenwechsel einen fundamentalen Paradigmenwechsel von der klassischen Single Asset Unternehmerfamilie hin zur transgenerationalen Investoren- und Multi-Asset-Unternehmerfamilie. Früher war das operative Stammgeschäft der alleinige Gravitationskern; überschüssige Liquidität wurde entweder im Kerngeschäft thesauriert oder im privaten Bereich eher passiv durch Banken und Vermögensverwalter, vereinzelt Multi Family Offices, betreut.
Heute erkennen viele Familien, dass technologische Disruption, kürzere Innovationszyklen und geopolitische Volatilität eine echte strategische Asset Diversifikation auf Gesamtholding-Ebene zwingend erfordern. Zudem sind so weniger Interessenkonflikte, weniger Betreuungsaufwand externer Parteien, geringere Kostenstrukturen möglich.
Gleichzeitig bietet diese erweiterte Architektur – etwa auch über Venture-Capital-, Growth-Equity-Fondsbeteiligungen sowie Impact- und Stiftungsstrukturen – ein enormes Identifikations- und Integrationspotenzial für die nächste Generation (NextGen). Nicht jeder Nachfolger möchte oder kann in die operative Führung eines traditionellen Industrie-, Chemie- oder Handelsunternehmens eintreten; viele brennen aber vielleicht dafür, im Umfeld von VC, PE, Applied AI, B2B SaaS, Robotik und Impact & Nachhaltigkeit unternehmerisch Wert zu schaffen und Verantwortung zu übernehmen.
Wo jedoch viel Licht ist, liegt oft ein blinder Fleck, den ich immer wieder beobachte: Familien unterschätzen massiv die organisatorische, prozessuale und kulturelle Komplexität, die mit diesem Schritt einhergeht. Wer Aufgaben von außen nach innen holt und ein professionelles Single Family Office oder eine unternehmerische Familienholding aufbaut, gründet de facto ein komplett neues Hochleistungsunternehmen – das „Unternehmen Familienholding“. Viele starten mit der Vorstellung, man stelle einfach ein bis zwei Investmentmanager ein, und schon laufe das Direktinvestment- oder Fondsinvestments
Portfolio. Doch ohne Planung der Allokationen, selektive Auswahl, Investment-Governance, institutionelles Risikomanagement, professionelle Deal-Flow- und Due-Diligence-Prozesse, Partnerschaften mit VC, Growth Equity & PE Fund Management Teams sowie marktgerechte Incentivierungsstrukturen für Top-Personal entsteht schnell ein gefährliches Vakuum zwischen familiärer Harmoniebedürftigkeit und den harten Realitäten des globalen Kapital- und Beteiligungsmarkts. Man kann ein Multi-Millionen- oder Milliarden-Portfolio heute nicht mehr mit den informellen Zuruf-Mechanismen eines mittelständischen Beirats steuern.
Jörg Hueber: Vermögensanlage, Vermögensdiversifikation und die Frage, welche Arbeitsschritte dazu intern oder extern erledigt werden, ist anspruchsvoll, aber durch weitgehende Transparenz vieler Marktakteure für einen Abgleich lösbar. Die meisten vermögenden Familien kennen Anlageprodukte wie Private Equity, Growth Equity, Venture Capital und zunehmend auch unternehmerische Direktinvestments durch Teilnahme an Investorenpools oder als Business Angel.
Individuelle und wenig abgleichbare Entscheidungen hingegen sind zu treffen in Bezug auf die eigene Familienorganisation, Stimmrechte und ihrer Dynamiken. Gerade in traditionellen Unternehmerfamilien, die sich über mehrere Generationen durch eine zunehmende Anzahl von Gesellschaftern kennzeichnen, sind Informationen für und Teilnahme an Entscheidungen, Stimmverhalten und Entscheidungsfähigkeit zu organisieren.
Sebastian Johnston: Genau hier liegt der wahre Engpass – und zugleich der größte langfristige Werthebel. Während sich strategische Asset-Allokation und PE, VC Fondsselektion durch Benchmarks, Daten und Best Practices sauber strukturieren lassen, ist die Family Governance immer Maßarbeit an der Familiendynamik. Ich erlebe diese Herausforderungen täglich aus unterschiedlichsten Perspektiven: sowohl aus meiner Arbeit im und mit Family Offices – wo man von einem hochgradig verzweigten Gesellschafterkreis über viele Generationen und Familienstämme hinweg spricht –, als auch in den Aufsichtsratsmandaten in Unternehmen. Wenn eine Familie von der zweiten oder dritten in die vierte, fünfte oder sechste Generation wächst, vervielfacht sich nicht nur die Zahl der Köpfe am Tisch, sondern es divergieren auch Lebensrealitäten, Risikopräferenzen, Liquiditätsbedürfnisse (Ausschüttung vs. Thesaurierung) und das unternehmerische Grundverständnis. Ohne ein robustes organisatorisches Betriebssystem führt diese Heterogenität unweigerlich zu strategischer Paralyse oder internen Grabenkämpfen.
Aus meiner Erfahrung sind dabei vier Säulen entscheidend, um Stimm- und Entscheidungsfähigkeit in großen Kreisen dauerhaft zu sichern:
- Strikte Trennung von Eigentums-, Aufsichts- und Managementebene: In großen Gesellschafterkreisen darf nicht jeder Gesellschafter in das operative Tagesgeschäft der Holding oder des Family Offices hineinregieren. Es braucht ein klares Repräsentationsprinzip: Die Gesamtheit der Familie formuliert in der Familienversammlung oder über eine Familiencharta die übergeordneten Werte, Rendite-Risiko-Ziele und Ausschüttungskorridore („Was wollen wir als Familie?“).
Die Übersetzung in Strategie, Asset Allocation und laufende Kontrolle obliegt einem hochprofessionell besetzten Aufsichtsrat, Gesellschafterausschuss oder Investment Committee gemeinsam mit dem Vorstand („Wie setzen wir es exzellent um?“).
- Stimmrechtsbündelung und klare Mehrheitsregeln: Wer bei 50, 100 oder mehr Gesellschaftern und womöglich (Kapital-) Gesellschaften für jede strategische Weichenstellung Einstimmigkeit verlangt, organisiert den garantierten Stillstand. Große Familien arbeiten mit “one share one vote”, Stammes- oder Poolstrukturen, ggf. gewählten Stammessprechern und klar abgestuften Quoren.
Wichtig ist dabei zweierlei: Erstens müssen Stimmgewicht und Sachkompetenz zusammenfinden. Zweitens braucht es geordnete, faire Ausstiegs- und Abfindungsmechanismen – etwa definierte Liquiditätsfenster oder interne Familien-Marktplätze – für jene Gesellschafter, die einen anderen Lebensweg gehen möchten. Niemand sollte sich gefangen fühlen.
- Inhaber-Kompetenz (Owner Education) als systematisches Pflichtprogramm: Stimmfähigkeit setzt Urteilsfähigkeit voraus. Man wird nicht ganz automatisch durch Erbschaft oder Geburt zum guten Gesellschafter oder Aufsichtsrat. Wir sollten eher großen Wert darauf legen, schon frühzeitig die NextGen durch strukturierte Akademien und Onboarding-Programme an Themen wie Unternehmertum, Portfoliomanagement, Bilanzanalyse, Kapitalmarktlogik, Technologietrends (wie KI) und Governance-Rechte und -Pflichten heranzuführen. Nur ein informierter Gesellschafter ist ein souveräner Gesellschafter, der dem Management auf Augenhöhe vertrauen kann, statt aus Unsicherheit heraus Entscheidungen zu blockieren. Vorzugsweise orientiert sich ein Gesellschafter-Education-Programm konkret an der Umgebung und Informationen des eigenen Familienunternehmens, des eigenen Familiengesamtvermögens, an der individuellen Familienorganisation. Dies ist deutlich zielgerichteter als allgemeine Seminare mit fiktiven Muster-Unternehmen als Referenzgröße. Das bedeutet natürlich mehr individuelle Vorarbeit durch den ‚Trainer‘, ist aber entsprechend zielführender. Der PETER MAY Family Equity Gesellschafternavigator ist so ein Medium.
- Konsequente Professionalisierung und unabhängige Fremd-Expertise in den Gremien: In den Aufsichtsgremien moderner Holding Strukturen und Family Offices darf kein Platz mehr für reine „Gefälligkeitsmandate“ oder Ehrenplätze nach dem Senioritätsprinzip sein. Die gezielte Kombination aus starken Familienrepräsentanten und unabhängigen externen Aufsichtsräten – die spezifische Spitzenkompetenzen in Industriesektoren, VC, Private Equity, Kapitalmarkt, M&A, Digitalisierung/KI und Transformation mitbringen – versachlicht Diskussionen sofort. Ein starkes, unabhängiges Gremium wirkt oft wie ein gesunder Blitzableiter für emotionale Familienthemen und übersetzt sie in rationale, wertorientierte Entscheidungen.
Jörg Hueber: Unser PETER MAY Family Equity Netzwerk aus Unternehmerfamilien, die sich gleichzeitig als Investorenfamilien unternehmerisch betätigen, umfasst etwa 200 Familien, davon etwa 150 in Deutschland. Die Organisation der Familien dabei ist heterogen, auch der Zuschnitt ihrer operativen Einheiten. Selten korrelieren Vermögensgröße und Personalstärke, je nach Grad des eigenen unternehmerischen Einwirkens auf die Beteiligungen.
Wir beobachten eine deutlich wachsende Bereitschaft, für die (Kern-)Familienunternehmen strategische und auch Kapitalpartnerschaften einzugehen, etwa indem das Bewusstsein und auch die Offenheit dafür steigt, Investoren von außen in den Gesellschafterkreis des Familienunternehmens aufzunehmen und etwa 25% oder 33% der Anteile zu veräußern, um mit der gewonnenen Liquidität entweder das eigene Unternehmen zu stärken (via Kapitalerhöhung des Investors) oder durch Kaufpreisrealisierung das eigene Vermögen zu diversifizieren. Häufig ist die Kapitalzufuhr von außen auch damit verbunden, das eigene Familienunternehmen, aber auch die Zukunftsfähigkeit des Gesamtfamilienvermögens resilienter und zukunftsfähiger zu machen. Wie beurteilst Du diese Entwicklung?
Sebastian Johnston: Ich halte diese Entwicklung für einen der wichtigsten und gesündesten Reifeprozesse in deutschen und europäischen Unternehmerfamilien überhaupt. Über Jahrzehnte galt die 100-prozentige Familieneigentümerschaft am historischen Kerngeschäft als unantastbares Dogma – oft bis zu dem Punkt, an dem das Unternehmen im internationalen Vergleich unterinvestiert blieb und die Familie gleichzeitig ein extremes Klumpenrisiko trug. Dieses Tabu bricht nun zu Recht auf. Aus einer Doppelperspektive (als Investor wie auch als Aufsichtsrat von Familienunternehmen) gibt es drei zwingende strategische Gründe, warum die gezielte Öffnung für Minderheits- oder Co-Investoren (wie Family Equity, Growth Equity oder langfristig orientierte Familienholdings) ein echter, wichtiger Schritt und Befreiungsschlag sein kann:
Erstens Risikoreduktion und echte Vermögensresilienz: Wenn 80 oder 90 Prozent des Familienvermögens in einer einzigen traditionellen Industriebranche gebunden sind, schläft die Familie z.B. in Zeiten von großen Standortnachteilen, negativer Marktentwicklungen oder exponentieller technologischer Umbrüche zu Recht unruhig. Ein Teilverkauf von 25 bis 33 Prozent (Cash-out / Secondary) schafft die notwendige strategische Liquidität auf Ebene der Familienholding, um direkt oder indirekt ein zweites und drittes Standbein in Zukunftsindustrien und globalen Anlageklassen aufzubauen. Das nimmt auch den existenziellen Druck vom Stammgeschäft.
Zweitens Wachstums- und Transformationskraft (Primary): Ob internationale Buy-and-Build-Strategien, der notwendige Umbau des Familienunternehmens hin zu digitalen Geschäftsmodellen oder massive Investitionen in Standorte, Vertrieb/Marketing, künstliche Intelligenz und Automatisierung – der Kapitalbedarf für echte Transformation ist groß. Ein erstklassiger Kapitalpartner bringt nicht nur frisches Eigenkapital ohne die starren Covenants einer klassischen Bankenfinanzierung mit, sondern im besten Fall auch tiefes operatives Skalierungs-, M&A- und Technologie-Know-how sowie ggf. Zugang zu globalen Märkten, Talent- und Kundennetzwerken.
Drittens Bereinigung interner Gesellschafter-Asymmetrien: Sehr häufig ermöglicht erst der Einstieg eines externen Investors das faire Auskaufen von Familienstämmen, die sich emotional oder inhaltlich vom Unternehmen entfremdet haben. Das sorgt bei den verbleibenden Familienstämmen wieder für ein Höchstmaß an Geschlossenheit und unternehmerischem Alignment.
Allerdings – und das darf keine Familie unterschätzen – verändert ein externer Partner am Tisch die Tektonik der Governance fundamental. Eine Familie, die gewohnt war, Entscheidungen auf Zuruf zu treffen, beim Sonntagsessen zu revidieren oder Bilanz- und Ausschüttungspolitik nach familiären Situationen zu gestalten, trifft nun auf einen professionellen Co-Gesellschafter mit klaren, konstruktiven Informations-, Mitsprache- und Veto-Rechten (Reserved Matters), institutionellen Reporting-Standards (KPI-Tracking) und meist einer klaren Wertsteigerungs- und Zeitlogik.
Meine Erfahrung aus Transaktionen und Gremien: Damit eine solche Partnerschaft nicht zum Kulturschock wird, sondern zur Wertsteigerung führt, will die Familie vor der Öffnung ihre Hausaufgaben auf Holding-Ebene machen. Eine wichtige Regel lautet: Die Familie muss gegenüber und mit dem Investor (-enkreis) und dem Management mit einer einzigen, geschlossenen Stimme sprechen. Wenn sich drei Familienstämme vor den Augen des Minderheitsgesellschafters im Aufsichtsrat uneinig sind, verliert die Familie vermutlich trotz signifikantem Gesellschafteranteil faktisch eine Führungsrolle im Raum. Zudem braucht es einen präzise durchdachten Gesellschaftervertrag (Shareholders' Agreement), der Themen wie Dividendenpolitik, Verwässerungsschutz, Exit- bzw. Rückkaufmechanismen (Call-/Put-Optionen, Right of First Refusal, Tag-/Drag-Along) und die Besetzung des Aufsichtsrats sauber regelt. Ist diese Governance-Architektur aber sauber aufgesetzt, wirkt ein externer Partner im Gremium wie ein enorm guter Sparringspartner und Katalysator für Disziplin, Wachstum, Geschwindigkeit und Leistungsbereitschaft – wovon am Ende alle Stakeholder (Mitarbeiter, Management, das Familienunternehmen und die Familienholding) gleichermaßen profitieren.
Jörg Hueber: Zum Abschluss unseres kurzen Gespräches dann noch Fragen an Dich zur Person. Du übst eine Vielzahl verantwortlicher Rollen aus, in großen Familien, als Aufsichtsrat oder Beirat in Familienunternehmen, aber auch als selbstständiger Investor mit eigener Beteiligungsgesellschaft wie auch als Partner einer Private Equity Plattform europäischer Unternehmerfamilien. Wie organisierst Du diese hohe Komplexität inhaltlich und zeitlich?
Sebastian Johnston: Die kurze Antwort lautet: Durch inhaltliche Synergie der Themen, kompromisslose Qualität bei und Sympathie zu den Menschen und den konsequenten Einsatz modernster KI- und Software-Technologie in meinem eigenen Arbeitsalltag.
Inhaltlich wirken, ohne Frage, die Rollen nur von außen betrachtet sehr vielschichtig – tatsächlich greifen sie ineinander und befruchten sich jeden Tag gegenseitig. Es geht um ehrliche, ungefilterte strategische Perspektive in die Aufsichtsräte, Vorstände, Investment Holdings und (Familien-) Unternehmen. Es geht um den ehrlichen Austausch mit viel Demut, mit allen Stakeholdern und jeder einzigen Gesellschafterin, jedem einzelnen Gesellschafter.
Zudem hilft tiefes Verständnis für die langfristigen Werte, die Geduld und die Governance-Dynamiken großer Unternehmerfamilien enorm dabei, als Investor ein echter, empathischer Partner auf Augenhöhe für Gründer und Familienunternehmer zu sein. Man muss im Kopf also nicht unbedingt zwischen fremden Welten „umschalten“, sondern man bewegt sich in einem einzigen, hochgradig vernetzten Ökosystem aus Familienkapital, Equity Investoren, Governance und technologischer Wertschöpfung.
Jörg Hueber: Lieber Sebastian, vielen Dank für unser Gespräch.
Über die Gesprächspartner
Sebastian Johnston ist Unternehmer, Technologie-Investor sowie Vorstands- und Aufsichtsratsmitglied in Familienunternehmen und Family Offices. Zudem engagiert er sich im Vorstand von FBN Deutschland, im Wirtschaftsrat sowie als Präsident von Enactus. Er lebt mit seiner Familie in Hamburg.
Jörg Hueber beschäftigt sich mit Themenstellungen der Übertragung von Anteilen an Familienunternehmen innerhalb der Familie, zu Abfindungsregelungen für Gesellschafter, zu Fragestellungen der Öffnung des Gesellschafterkreises und mit Beratungsleistungen des Kaufs und Verkaufs von Unternehmensbeteiligungen für Familienunternehmen, Inhaberfamilien und Family Offices. Jörg Hueber leitet die Family Equity Praxis in der PETER MAY Gruppe mit Zugang zu mehr als 200 Family Offices, familiengeprägten Beteiligungsholdings und Stiftungen als Kapitalpartner für Familienunternehmen. Vor seiner Tätigkeit in der PETER MAY-Gruppe ist Jörg Hueber mehr als 20 Jahre in international führenden Wirtschaftsprüfungsgesellschaften (EY, KPMG) und Investmentbanken (UniCredit, Berenberg) tätig gewesen und hat den M&A-Bereich eines börsennotierten Unternehmens (HHLA) verantwortet. Jörg Hueber ist Beirat in Familienunternehmen und Sparringspartner für vielzählige Unternehmerfamilien im deutschsprachigen Raum.
j.hueber@petermay-fos.com